Un relevamiento del INDEC mostró que las empresas prevén recortes en horas trabajadas y dotaciones, mientras la debilidad de los pedidos locales y la competencia importada condicionan al sector.
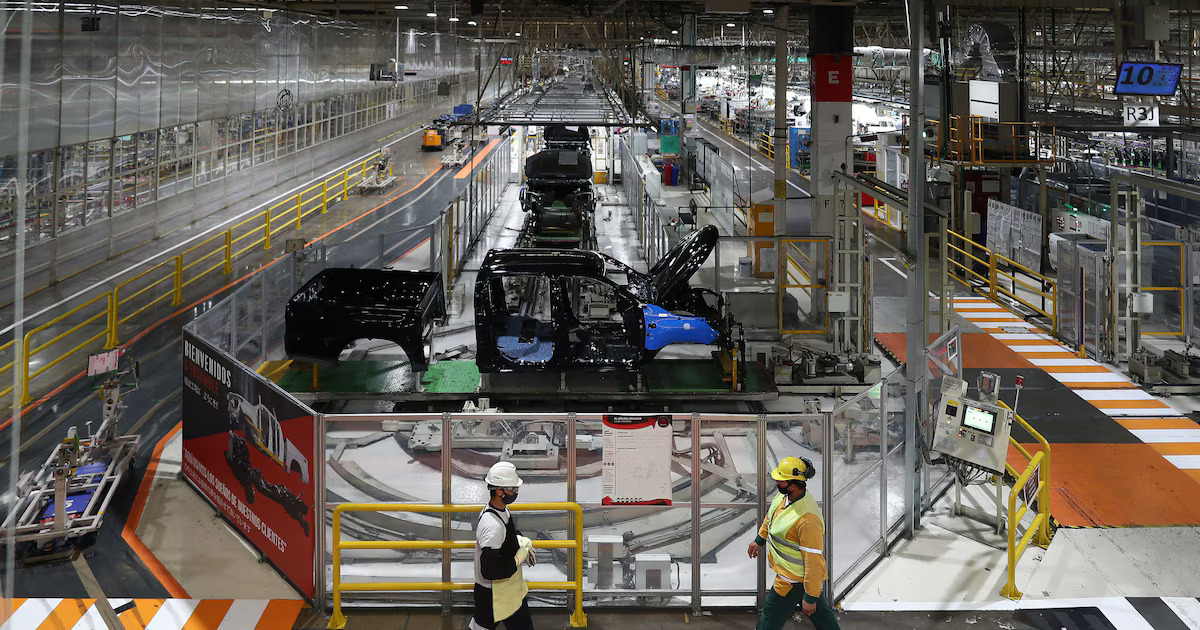
En un escenario marcado por la contracción de la actividad y la cautela empresaria, los industriales prevén un panorama adverso para los próximos meses. De acuerdo con las respuestas relevadas por el Instituto Nacional de Estadística y Censos (Indec) para el período comprendido entre septiembre y noviembre, las expectativas apuntan a una baja en la producción, menor demanda interna y una reducción en los puestos de trabajo.
El Indicador de confianza empresarial descendió a -20,2% en agosto, marcando el nivel más bajo desde diciembre de 2025. Según la Encuesta de Tendencia de Negocios, el 19,7% de las compañías anticipa una disminución en su volumen producido, frente a un 15,4% que espera un incremento y un 64,9% que estima mantenerse sin cambios.
Las perspectivas sobre la demanda interna resultaron aún más desalentadoras: el 23,8% de los empresarios proyecta una caída en los pedidos locales, mientras que solo el 13,8% visualiza un repunte. En contraste, las expectativas vinculadas a las ventas externas mostraron un resultado levemente favorable, donde el 18,2% estimó un incremento en las exportaciones y el 17,1% una baja.
Presión sobre el empleo y las horas trabajadas
El mercado laboral dentro del sector fabril continúa bajo fuerte presión. El 17% de los consultados proyectó un recorte en las horas trabajadas —frente a un 5,8% que espera aumentarlas—, y el 16,5% anticipó una reducción en sus dotaciones de personal, mientras que apenas el 3,7% planea incorporar trabajadores.
Entre los principales factores que limitan la expansión de la actividad, el 53,6% de las empresas identificó a la demanda interna insuficiente como el principal escollo. En segundo lugar se ubicó la competencia de productos importados (10,1%), seguida por la incertidumbre económica (6,7%).
El impacto sectorial y los datos oficiales
En paralelo, los informes oficiales confirmaron que la actividad industrial cayó un 5% en julio respecto a junio y registró una retracción interanual del 4,9%, acumulando una caída del 2,6% en los primeros siete meses del año.
El comportamiento sectorial fue marcadamente heterogéneo: 12 de las 16 divisiones manufactureras sufrieron caídas interanuales. Entre las más afectadas se destacaron «Otros equipos, aparatos e instrumentos» (con un desplome del 31,4%, arrastrado por la baja en la fabricación de celulares, televisores y componentes electrónicos), «Maquinaria y equipo» (-26,7%, golpeada por la menor demanda de maquinaria agropecuaria) y «Prendas de vestir, cuero y calzado» (-15,9%).
En contrapartida, pocos sectores lograron cerrar con números positivos, entre ellos «Refinación del petróleo» (+8,1%), «Madera, papel, edición e impresión» (+7,1%) e «Industrias metálicas básicas» (+1,6%).