Con pronósticos privados ubicados por debajo del 2% anual, los analistas económicos advierten sobre el riesgo de una recesión técnica y la debilidad del consumo interno.
Los primeros indicadores económicos correspondientes al mes de septiembre exponen un escenario de recuperación dispar, caracterizado por mejoras parciales en determinados segmentos que resultan insuficientes para compensar las caídas previas. El desempeño irregular de la industria, la construcción y el crédito profundiza las dudas en torno al ritmo de la actividad y genera un fuerte contraste frente a las metas planteadas por el Ejecutivo nacional para el cierre del año.
Este panorama crítico encuentra su antecedente inmediato en la retracción del 2,9% mensual registrada por el Estimador Mensual de Actividad Económica (EMAE) en julio, lo que configuró un piso adverso para el inicio del tercer trimestre. Como consecuencia, las proyecciones privadas comenzaron a distanciarse fuertemente de la estimación oficial del 3% de crecimiento contemplada en el Presupuesto 2027, ubicando las expectativas de expansión anual en torno al 1,5% y advirtiendo sobre el peligro inminente de una recesión técnica si la economía encadena dos trimestres consecutivos de contracción.
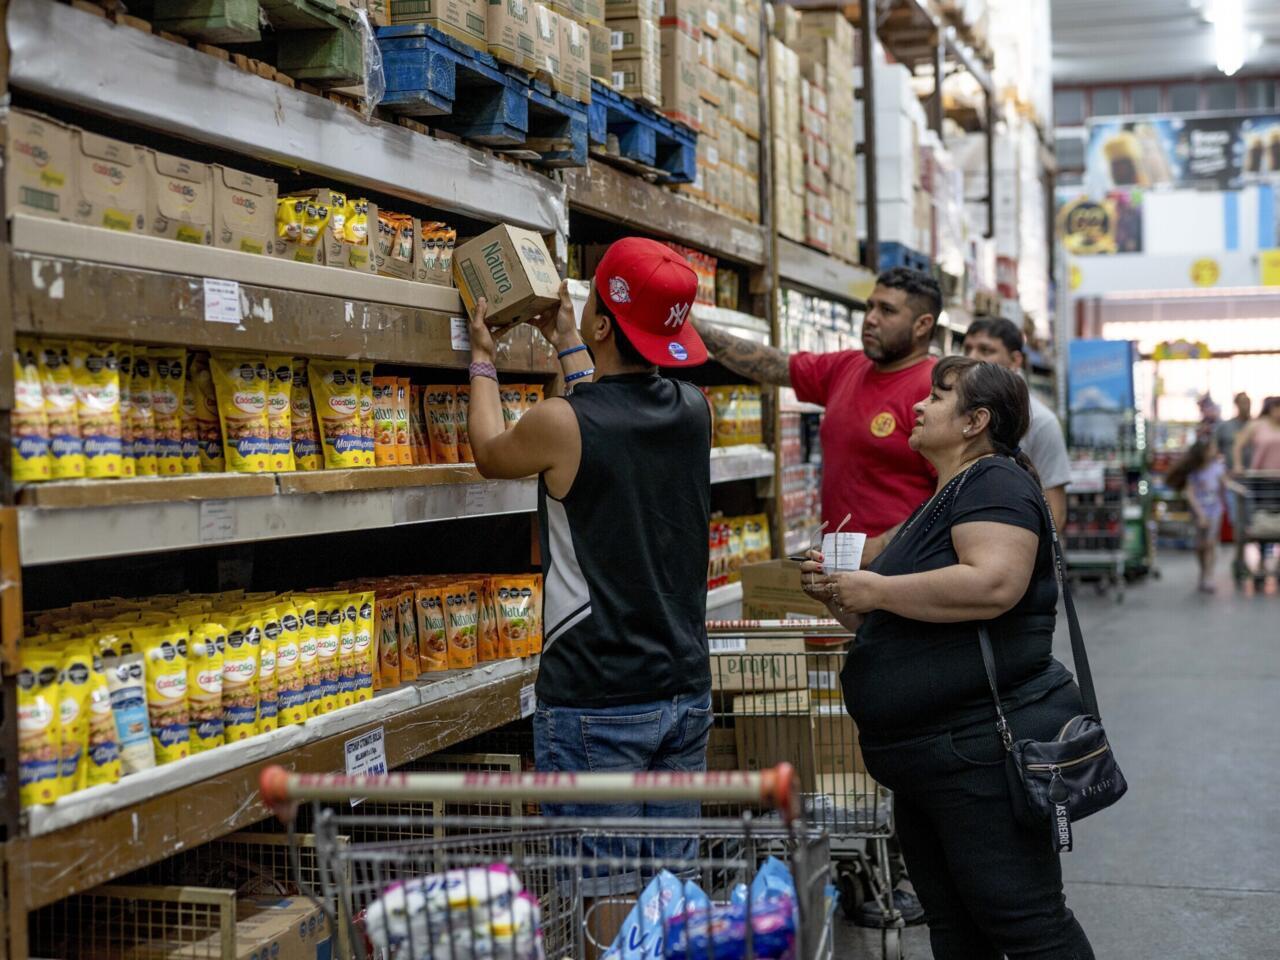
Los relevamientos sectoriales elaborados por consultoras como Invecq y Portfolio Personal Inversiones confirman que la dinámica productiva exhibe marcados desequilibriose. Mientras que los patentamientos de vehículos y ciertos insumos de la construcción mostraron leves rebotes mensuales, el financiamiento al crédito privado real acumuló dos meses consecutivos de contracción, castigando especialmente al consumo familiar. A esto se suman un mercado laboral estancado y salarios reales con escaso margen de recuperación, factores que condicionan de manera directa la consolidación de cualquier esquema de reactivación sostenible.