Con el foco puesto en las billeteras virtuales y las fintechs, el organismo provincial recorrerá distintos distritos para concientizar sobre el consumo responsable y los costos ocultos de los préstamos inmediatos.
La Defensoría del Pueblo de la provincia de Buenos Aires puso en marcha una campaña orientada a combatir una de las problemáticas más apremiantes de la economía hogareña actual: el elevado nivel de endeudamiento y mora que afecta especialmente a los jóvenes.
A través de intervenciones territoriales, equipos del organismo visitarán escuelas secundarias y espacios públicos para distribuir material informativo y dialogar con los jóvenes sobre finanzas digitales y consumo responsable. La iniciativa se articula bajo una premisa clara: “¿Sabés cuánto vas a terminar pagando? Si no lo entendés, no lo firmes”.
El peligro de los créditos inmediatos y el endeudamiento temprano
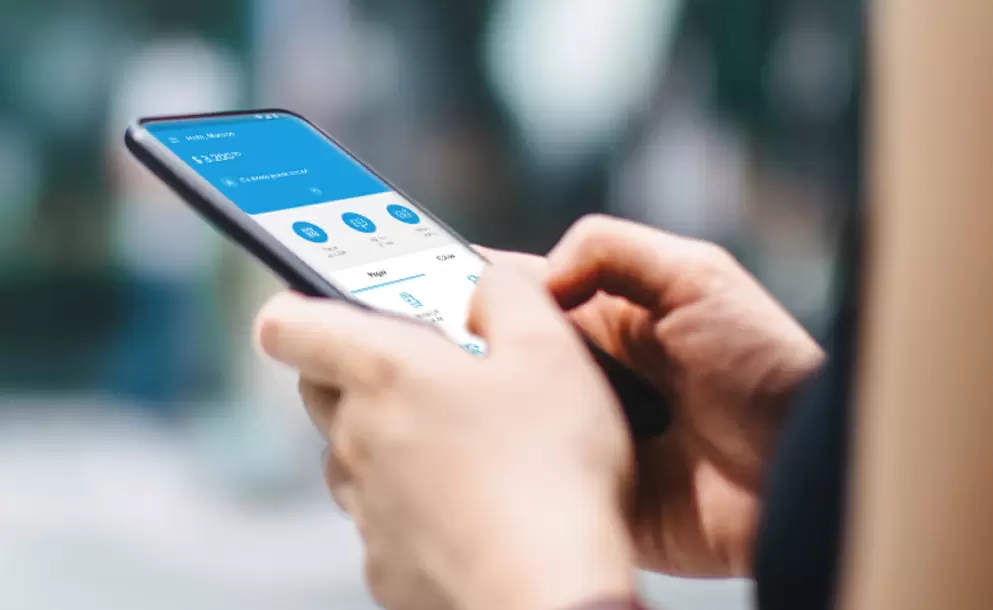
La propuesta surge como respuesta al crecimiento masivo de préstamos rápidos desde el celular y financiamientos en cuotas a los que se accede sin garantías ni recibos de sueldo, pero que suelen esconder costos desmedidos a largo plazo.
“Pedir un préstamo o aceptar un crédito desde el celular puede llevar apenas unos minutos. Entender cuánto vamos a terminar pagando puede llevar un poco más, y eso hace una enorme diferencia. Frente a la facilidad de un crédito inmediato, necesitamos más información”, señaló Walter Martello, responsable del Observatorio de Derechos de Niñas, Niños y Adolescentes de la Defensoría.
Las estadísticas oficiales reflejan la gravedad del escenario:
- El 40% de las personas de entre 18 y 21 años que contrajeron un préstamo presentan inconvenientes para afrontar sus pagos.
- 9 de cada 10 jóvenes se endeudaron antes de conseguir su primer empleo formal, operando mayoritariamente con billeteras virtuales y fintechs, donde la morosidad triplica los índices de la banca tradicional.
Herramientas y guía práctica para los jóvenes
Para enfrentar esta situación, la campaña incluye la difusión de estrategias orientadas a identificar señales de alerta —como las leyendas de «aprobaciones inmediatas» o «cuotas sin interés»— y un glosario accesible para distinguir entre la Tasa Nominal Anual (TNA) y el Costo Financiero Total (CFT), el cual refleja los gastos reales ocultos.
Asimismo, el material incorpora un test de seis preguntas para evaluar la viabilidad de un financiamiento antes de aceptarlo, analizando la capacidad de pago en meses críticos y las consecuencias de un eventual retraso. En los casos de morosidad avanzada, la guía detalla pautas para ordenar los compromisos, dar prioridad a las deudas con tasas más altas y exigir siempre acuerdos escritos.
Las actividades iniciales de la campaña comenzarán en el municipio de Esteban Echeverría y se expandirán progresivamente por todo el conurbano bonaerense.